La inteligencia financiera es la capacidad de tomar buenas decisiones con el dinero: entender tus ingresos, tus gastos y tus deudas, y actuar con criterio en lugar de por impulso. No depende de cuánto ganas, sino de cómo gestionas lo que tienes.
En Agencia Negociadora llevamos más de 21 años acompañando a familias en situaciones de sobreendeudamiento. En ese tiempo hemos gestionado más de 410.000 operaciones y formalizado más de 1.200 millones de euros. Sabemos que una buena gestión del dinero es la mejor defensa frente al sobreendeudamiento.
En esta guía te explicamos qué es, cuáles son sus componentes y cómo desarrollarla paso a paso, incluido qué hacer cuando ya tienes deudas.
¿Qué es la inteligencia financiera?
La inteligencia financiera es la capacidad de resolver los problemas relacionados con el dinero y de tomar decisiones económicas con criterio. Incluye entender cuánto ingresas, en qué gastas, cuánto debes y qué consecuencias tiene cada decisión sobre tu futuro.
Autores como Robert Kiyosaki y Borja Vilaseca han divulgado el concepto, cada uno con su enfoque. Vilaseca lo describe como el proceso mental con el que resolvemos nuestros problemas y conflictos económicos.
Una persona financieramente inteligente no tiene por qué ganar mucho. Obtiene buenos resultados con cualquier nivel de ingresos porque planifica antes de gastar, ahorra de forma constante y evita las deudas que no puede sostener.
¿Por qué es importante la inteligencia financiera?
Es importante porque convierte el dinero en una decisión consciente y no en una fuente de sorpresas. Te permite afrontar imprevistos sin endeudarte, planificar metas a medio y largo plazo y reducir el estrés que generan las cuentas.
- Controlas tus gastos y sabes a dónde va tu dinero cada mes.
- Tienes un colchón para los imprevistos.
- Distingues una deuda útil de una deuda que te perjudica.
- Decides sobre ahorro e inversión con información, no por moda.
El Plan de Educación Financiera, una iniciativa de la CNMV, el Banco de España y el Ministerio de Asuntos Económicos, nació para mejorar la cultura financiera de los ciudadanos. Su portal ofrece guías, cursos, vídeos y podcasts para aprender a gestionar tu economía.
¿En qué se diferencia de la educación financiera?
La educación financiera es el conocimiento y la inteligencia es lo que haces con él. Saber qué es un interés no te protege de una deuda cara; decidir bien cuando te la ofrecen, sí.
La educación financiera da las bases: qué es un presupuesto, un tipo de interés o una cuota. Esta aplica esas bases a decisiones reales, como elegir entre amortizar una deuda o ahorrar. Si empiezas desde cero, nuestra guía de educación financiera para principiantes te explica los conceptos básicos.
¿Cuáles son los componentes de la inteligencia financiera?
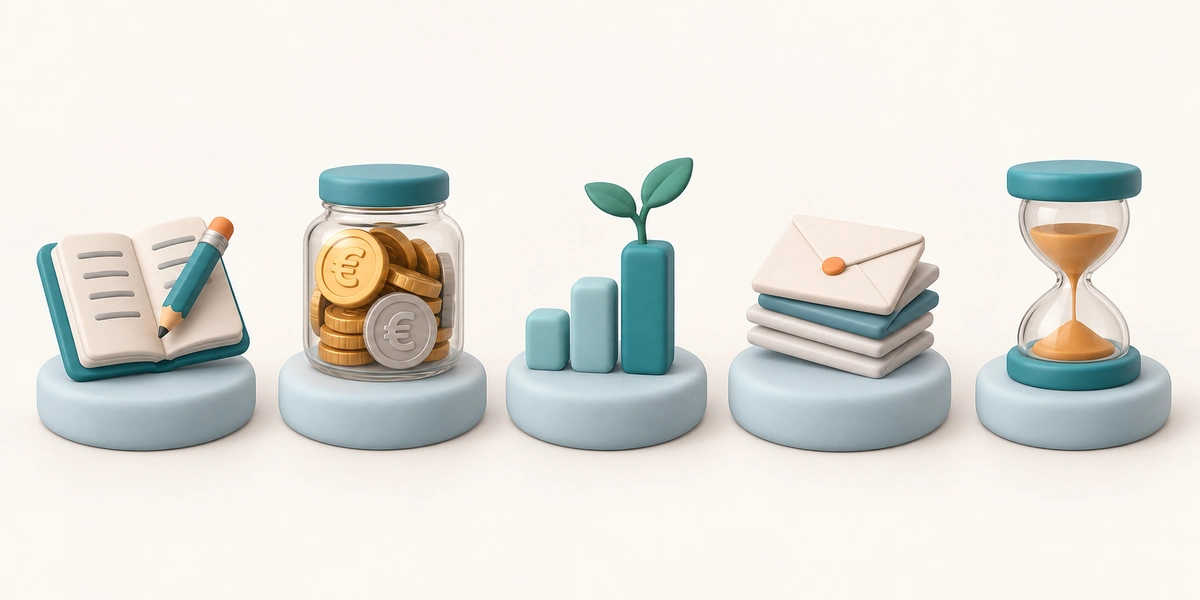
Se apoya en cinco componentes que se refuerzan entre sí.
| Componente | Qué implica | Pregunta clave |
| Presupuesto | Conocer tus ingresos y clasificar los gastos en fijos, variables y discrecionales | ¿A dónde va mi dinero cada mes? |
| Ahorro | Apartar una cantidad fija cada mes y tener un fondo de emergencia | ¿Cuánto aparto antes de gastar? |
| Inversión | Poner el dinero a trabajar según tu objetivo, plazo y riesgo | ¿Para qué quiero este dinero y cuándo lo necesito? |
| Gestión de deudas | Saber qué deudas tienes, su interés y su cuota | ¿Cuánto me cuesta cada deuda? |
| Autocontrol | Evitar las compras impulsivas y mantener los hábitos | ¿Lo necesito o lo quiero ahora? |
Los dos primeros son la base. El portal Finanzas para Todos recomienda clasificar los gastos en fijos obligatorios, variables necesarios y discrecionales, y pagarte a ti mismo antes de gastar. Es decir, destinar una cantidad fija al ahorro cada mes. Como fondo de emergencia, una referencia habitual es reservar entre 3 y 6 meses de gastos básicos.
¿Cómo desarrollar la inteligencia financiera paso a paso?
Se desarrolla con hábitos pequeños y constantes, no con un gran cambio de golpe. Estos son los pasos:
- Anota tus ingresos y gastos durante un mes completo, incluidos los gastos hormiga.
- Clasifica cada gasto como fijo obligatorio, variable necesario o discrecional.
- Fija un porcentaje de ahorro y automatízalo el día que cobras.
- Crea un fondo de emergencia de entre 3 y 6 meses de gastos básicos.
- Revisa tus deudas: importe, interés y cuota de cada una.
- Revisa tu presupuesto una vez al mes y ajústalo.
Un ejemplo con la regla 50/30/20: con unos ingresos netos de 1.800 euros al mes, destinarías 900 a necesidades, 540 a gustos y 360 al ahorro y al pago de deudas. No es una regla rígida, y puedes adaptar los porcentajes a tu situación.
¿Qué hace una persona con inteligencia financiera cuando tiene deudas?
Tener deudas no significa tener poca inteligencia financiera. Lo que cambia es cómo se gestionan: con un inventario claro, priorizando las más caras y actuando antes de que se acumule un impago.
El Portal del Cliente Bancario del Banco de España distingue la deuda buena y la deuda mala y recoge una regla de oro: que el pago de tus deudas no supere un tercio de tus ingresos netos.
| Situación | Reacción impulsiva | Decisión inteligente |
| Varias cuotas y llegas justo a fin de mes | Pedir otro préstamo para llegar | Listar todas las deudas con su interés y su cuota |
| Tarjeta con pago mínimo mensual | Pagar solo el mínimo y seguir usándola | Revisar su interés y su plazo, y priorizar su cancelación |
| Un impago a punto de producirse | Ignorar las llamadas y los avisos | Contactar con el banco antes de que se acumule el impago |
| Dinero extra, como una paga o una herencia | Gastarlo sin plan | Valorar si compensa cancelar antes la deuda con mayor interés |
Si ya tienes un impago, nuestra guía para negociar una deuda con el banco te explica cómo hacerlo.
¿Cuándo reunificar deudas es una decisión inteligente?
Reunificar deudas consiste en agrupar varias deudas en una sola financiación con una única cuota. No elimina la deuda, pero puede dejar una cuota mensual más cómoda y simplificar tu gestión.
Puede ser una opción si tienes varios préstamos activos, usas tarjetas de crédito de forma recurrente, llegas con dificultad a final de mes, pagas intereses elevados o no consigues ahorrar. Antes de decidir conviene un estudio financiero previo que compruebe si la operación es viable en tu caso.
¿Qué libros y recursos ayudan a mejorar la inteligencia financiera?
Para profundizar tienes tres tipos de recursos:
- Guías: la guía de inteligencia financiera de Borja Vilaseca, disponible en PDF.
- Libros: obras de Robert Kiyosaki y de otros divulgadores financieros, útiles como introducción aunque conviene contrastar sus consejos de inversión.
- Portales institucionales: Finanzas para Todos reúne guías, cursos, vídeos y podcasts.
Un libro no sustituye a la práctica: aplica cada idea sobre tu propio presupuesto antes de pasar a la siguiente.
Preguntas frecuentes sobre inteligencia financiera
¿Qué es la inteligencia financiera?
¿Cuáles son los componentes de la inteligencia financiera?
¿Se puede aprender a ser financieramente inteligente?
¿Qué diferencia hay entre inteligencia y educación financiera?
¿Qué libros ayudan a mejorar la inteligencia financiera?
¿Negociamos por ti?
En Agencia Negociadora podemos analizar tu caso concreto, sin coste inicial. Si tus cuotas te ahogan, estudiamos si reunificar deudas mejora tu situación con un estudio gratuito sin compromiso. El resultado exacto depende de tu situación de partida: por eso analizamos tu caso antes de proponer una solución.