Si te preguntas qué es el interés compuesto, la respuesta corta es que se trata del mecanismo financiero por el que los intereses que genera tu dinero, o tu deuda, en cada periodo se suman al capital inicial, y a partir de ahí generan, a su vez, nuevos intereses. Es un efecto acumulativo: cuanto más tiempo pasa, más rápido crece la cifra final.
Entender el interés compuesto no es solo un ejercicio académico. Es la diferencia entre que un ahorro pequeño se convierta en un colchón sólido con el paso de los años, o entre que una deuda que parecía manejable se dispare sin que te des cuenta de cómo ha pasado. En Agencia Negociadora vemos ambas caras del interés compuesto a diario, y en este artículo te explicamos cómo funciona, cómo se calcula y, sobre todo, cómo puede jugar en tu contra si tienes deudas acumuladas.
¿Qué es el interés compuesto?
El interés compuesto es la forma de calcular intereses en la que los réditos generados en cada periodo (mensual, trimestral o anual) no se retiran, sino que se suman al capital sobre el que se calculará el interés del siguiente periodo. Según lo define el Banco de España, es “el proceso financiero en el que los intereses de cada periodo se suman al capital inicial para producir nuevos intereses”.
A diferencia del interés simple, donde los intereses generados no se incorporan al capital productivo, el interés compuesto crea un efecto acumulativo en el que cada nuevo periodo parte de una base más grande que el anterior, así que el crecimiento, o el endeudamiento, no es lineal, sino exponencial.
Este concepto aplica en dos direcciones. A tu favor, cuando ahorras o inviertes y dejas que los intereses se reinviertan. En tu contra, cuando tienes una deuda cuyos intereses no se pagan al día y se van sumando al principal, generando nuevos intereses sobre una cantidad cada vez mayor.
¿Cuál es la fórmula del interés compuesto?
La fórmula clásica para calcular el interés compuesto es:
- Cf es el capital final.
- Ci es el capital inicial.
- i es el tipo de interés del periodo, expresado en decimales.
- n es el número de periodos (años, meses o trimestres, según cómo se capitalice).
Para aplicarla solo necesitas cuatro datos: cuánto capital hay al inicio, qué tipo de interés se aplica, cada cuánto se capitaliza y durante cuánto tiempo. Cuanto mayor sea la frecuencia de capitalización y más largo el plazo, mayor será el efecto acumulativo, tanto si el interés compuesto trabaja a tu favor como si trabaja en tu contra.
¿Cómo funciona el interés compuesto en la práctica?
Vamos a verlo con un caso práctico. Imagina que inviertes 1.000 euros a un tipo de interés compuesto del 5% anual:
- Año 1: 1.000 € + 5% = 1.050 €
- Año 2: el 5% se aplica sobre 1.050 € = 1.102,50 €
- Año 3: el 5% se aplica sobre 1.102,50 € = 1.157,63 €
- Año 4: 1.215,51 €
- Año 5: 1.276,28 €
Con interés simple, esos mismos 1.000 euros al 5% anual durante 5 años habrían generado exactamente 250 euros de intereses. Con interés compuesto, el beneficio asciende a 276,28 euros. Una diferencia que, en plazos más largos o con capitales mayores, se amplifica de forma considerable.
Ahora piensa en el mismo mecanismo aplicado a una deuda: si un préstamo o una tarjeta de crédito acumula intereses no pagados sobre el principal, el capital pendiente crece exactamente con esta misma lógica exponencial, no lineal.
¿En qué se diferencia el interés compuesto del interés simple?
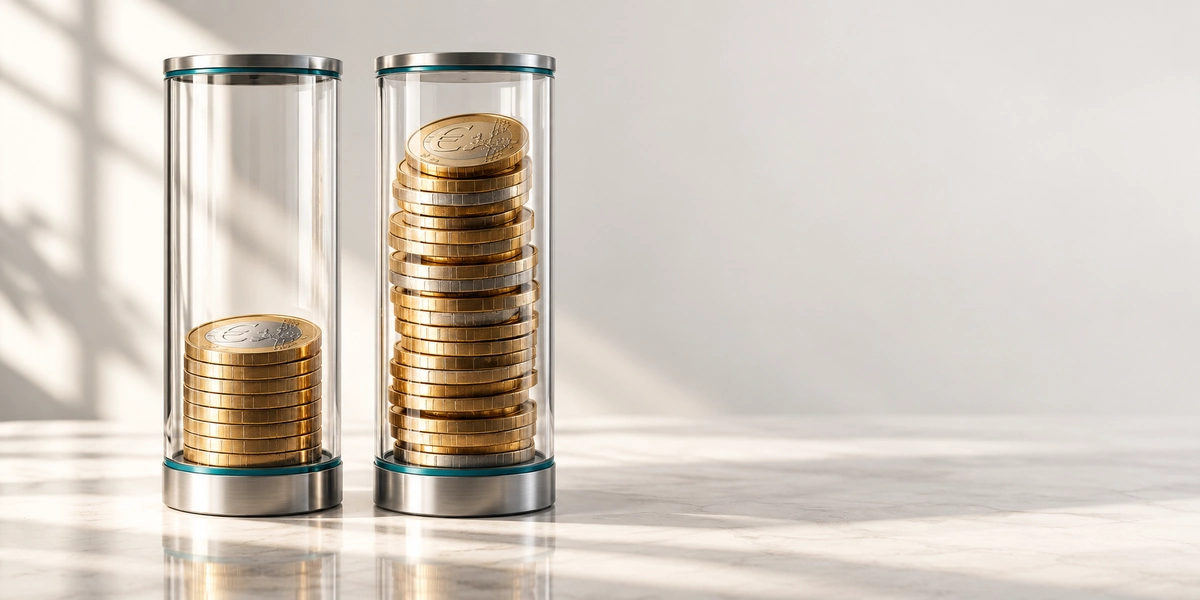
La diferencia entre ambos tipos de interés se resume en una idea: el interés simple se calcula siempre sobre el capital inicial, mientras que el interés compuesto se calcula sobre el capital inicial más los intereses ya generados. Así lo explica también Finanzas para Todos, la iniciativa conjunta del Banco de España y la CNMV para la educación financiera.
| Interés simple | Interés compuesto | |
| Base de cálculo | Siempre el capital inicial | Capital inicial + intereses acumulados |
| Crecimiento | Lineal (la misma cifra cada periodo) | Exponencial (cada vez mayor) |
| 1.000 € al 5% en 5 años | 1.250 € (250 € de intereses) | 1.276,28 € (276,28 € de intereses) |
Esta diferencia es especialmente relevante en dos escenarios: cuando ahorras o inviertes a largo plazo, donde el interés compuesto multiplica tu rentabilidad, y cuando tienes una deuda con intereses que se capitalizan, donde multiplica lo que debes.
¿Cómo se calcula el interés compuesto paso a paso?
No necesitas ninguna herramienta para calcular el interés compuesto de un caso concreto: basta con aplicar la fórmula Cf = Ci × (1 + i)ⁿ paso a paso.
- Escribe el capital inicial (Ci).
- Convierte el tipo de interés anual a decimal (por ejemplo, 5% = 0,05).
- Suma 1 al tipo de interés decimal (1 + 0,05 = 1,05).
- Eleva ese resultado al número de periodos que quieras calcular (1,05 elevado a 5, si son 5 años).
- Multiplica el resultado por el capital inicial.
Si prefieres verlo capitalizado periodo a periodo en lugar de solo el resultado final, puedes ir sumando los intereses de cada periodo al capital antes de calcular el siguiente, como en el ejemplo anterior.
¿Qué riesgos tiene el interés compuesto?
El interés compuesto se suele presentar como una ventaja casi mágica, pero conlleva riesgos que conviene tener presentes:
- Riesgo de inflación: si el tipo de interés que obtienes es inferior a la inflación, el valor real de tu dinero puede disminuir aunque el número en la cuenta crezca.
- Riesgo de liquidez: el dinero que dejas capitalizando a largo plazo no siempre está disponible de forma inmediata si surge un imprevisto.
- Riesgo de mercado: en inversiones, a diferencia de los depósitos, la rentabilidad no está garantizada y el capital puede fluctuar.
- El riesgo que menos se explica: el mismo mecanismo que hace crecer un ahorro hace crecer una deuda impagada, si los intereses de un préstamo se capitalizan sobre un principal que no se reduce.
¿Cómo afecta el interés compuesto a tus deudas?
Hasta aquí hemos hablado del interés compuesto como aliado del ahorro. Pero la misma fórmula, aplicada a una deuda que no se está amortizando al ritmo adecuado, funciona en sentido contrario: los intereses no pagados se suman al principal, y el siguiente cálculo de intereses se hace sobre una cantidad mayor. Es el mismo efecto acumulativo, solo que en lugar de hacer crecer tu ahorro, hace crecer lo que debes.
Más de 21 años acompañando a familias en situaciones de sobreendeudamiento, durante los cuales hemos gestionado más de 410.000 operaciones y formalizado más de 1.200 millones de euros, nos han enseñado que cuando varias deudas (tarjetas, préstamos personales, descubiertos) acumulan intereses sobre intereses, el problema deja de ser solo el importe pendiente y pasa a ser la velocidad a la que crece.
La reunificación de deudas no es una solución mágica, pero sí es una alternativa real para frenar ese efecto: al unificar varias deudas en una sola operación, con un plazo y una cuota adaptados a tu capacidad de pago, lo primero que se consigue es liberar liquidez mensual, y a partir de ahí, recuperar el control sobre cómo evoluciona la deuda en el tiempo.
Si notas que tu deuda no deja de crecer aunque vayas pagando, merece la pena revisar si el interés compuesto está jugando en tu contra antes de que la situación se complique más.