Si firmaste tu hipoteca antes de junio de 2019, es muy probable que pagaras de más. Reclamar los gastos de la hipoteca consiste en pedir a tu banco que te devuelva parte de lo que abonaste por notaría, gestoría, registro o tasación cuando formalizaste el préstamo, unos gastos que varias sentencias del Tribunal Supremo y del Tribunal de Justicia de la Unión Europea (TJUE) consideran que correspondían, total o parcialmente, a la entidad.
En Agencia Negociadora llevamos más de 21 años acompañando a familias en situaciones de sobreendeudamiento, y sabemos que muchas personas descartan esta reclamación pensando que ya no tienen derecho a nada. En la mayoría de los casos no es así.
Qué son los gastos hipotecarios y por qué se pueden reclamar
Los gastos hipotecarios son los costes que genera formalizar un préstamo con garantía hipotecaria: la escritura ante notario, la inscripción en el Registro de la Propiedad, la gestoría que tramita el papeleo y la tasación de la vivienda. Durante años, muchas escrituras imponían al cliente el pago íntegro de todos ellos mediante una cláusula que los tribunales han declarado abusiva y nula.
La sentencia del Tribunal Supremo de diciembre de 2015 fue la primera en anular ese reparto desequilibrado. Después, el TJUE reforzó esta protección en julio de 2020 al establecer que estos gastos corresponden a quien solicita el servicio, que en la práctica suele ser el banco. Esa doctrina es la que hoy permite reclamar, incluso en hipotecas firmadas hace quince o veinte años, tal y como recoge la guía oficial de la Comunidad de Madrid sobre gastos de constitución de hipoteca.
Qué gastos de la hipoteca puedes reclamar
No todos los gastos se reparten igual. La jurisprudencia distingue claramente qué porcentaje corresponde a cada parte, y conocerlo de antemano te permite calcular con realismo cuánto puedes recuperar.
| Gasto | Quién lo asumía | Qué puedes reclamar |
| Notaría | Compartido | 50% del importe |
| Registro de la Propiedad | Banco | 100% del importe |
| Gestoría | Banco | 100% del importe |
| Tasación | Banco | 100% del importe |
| Impuesto de Actos Jurídicos Documentados (AJD) | Depende de la fecha de firma | Ver apartado siguiente |
| Comisión de apertura | Banco, si no fue transparente | Variable según el caso |
¿Cambia algo si firmaste antes o después de junio de 2019?
Sí, y es el primer dato que hay que comprobar antes de reclamar. La Ley de Contratos de Crédito Inmobiliario, en vigor desde el 16 de junio de 2019, ya reparte estos gastos por ley: el banco asume notaría, registro, gestoría e impuesto AJD, y el cliente solo paga la tasación. Si tu hipoteca es posterior a esa fecha y el reparto se respetó, no hay nada que reclamar. Si es anterior, es cuando suele haber margen real de recuperación.
¿Y la comisión de apertura?
También puede reclamarse, pero con una condición distinta a los demás gastos: solo es recuperable si el banco no puede demostrar que te explicó de forma clara y comprensible qué cubría esa comisión y a qué gastos reales respondía. Si no consta esa información en tu escritura, tienes una vía adicional de reclamación.
Quién puede reclamar los gastos hipotecarios
Puede reclamar cualquier persona que firmara una hipoteca antes de junio de 2019 y asumiera gastos que, según la doctrina actual, correspondían al banco. No hace falta que la hipoteca siga activa: da igual que ya la hayas cancelado, que hayas vendido la vivienda o que la amortizaras anticipadamente hace años. Lo que importa es la fecha de la firma y el reparto que se aplicó en su día, no la situación actual del préstamo.
¿Puedo reclamar si mi hipoteca ya está cancelada o vendí la casa?
Sí. La cancelación del préstamo o la venta de la vivienda no borra lo que ocurrió en el momento de la firma. Si entonces se aplicó una cláusula abusiva y asumiste gastos que no te correspondían, la reclamación sigue teniendo recorrido independientemente de qué haya pasado con la hipoteca después.
Cuál es el plazo para reclamar los gastos hipotecarios
El plazo general para reclamar es de cinco años, según el artículo 1.964 del Código Civil, pero lo determinante no es la fecha de la firma sino la fecha desde la que empieza a contar ese plazo. En el caso de las cláusulas ya declaradas abusivas, el cómputo arranca el 21 de enero de 2016, fecha en la que se publicó la sentencia del Tribunal Supremo de diciembre de 2015 que confirmó su carácter abusivo.
¿Puedo reclamar si firmé mi hipoteca hace 20 o 30 años?
Sí puedes. La antigüedad del préstamo no cierra por sí sola la puerta a reclamar: lo relevante es la fecha desde la que se cuenta la prescripción, no la fecha en que firmaste ni la fecha en que pagaste los gastos. Muchas personas descartan la reclamación solo por tratarse de una hipoteca muy antigua, cuando en realidad su caso puede seguir siendo viable.
Cuánto dinero puedes recuperar al reclamar los gastos de la hipoteca
No existe una cifra única, porque depende de los importes reales que pagaste y de la comunidad autónoma donde se firmó la hipoteca, ya que el impuesto AJD varía según el territorio. De forma orientativa, en la mayoría de los casos las cantidades reclamables se sitúan entre 1.000 y 3.000 euros, a los que hay que sumar los intereses legales generados desde la fecha de la escritura hasta el momento del pago efectivo por parte del banco.
Antes de descartar la reclamación por parecerte poco dinero, ten en cuenta que esos intereses acumulados durante diez o quince años pueden elevar de forma notable la cantidad final. Merece la pena revisar tu escritura antes de dar el caso por perdido.
Qué documentación necesitas para reclamar
Para iniciar la reclamación necesitas reunir, principalmente, la escritura del préstamo hipotecario y las facturas de los gastos que vas a reclamar: notaría, registro, gestoría y tasación. Con la escritura y al menos una factura ya se puede hacer una primera valoración del caso.
- Escritura del préstamo hipotecario.
- Factura de notaría.
- Factura del Registro de la Propiedad.
- Factura de gestoría.
- Factura de tasación.
- Justificante del Impuesto de Actos Jurídicos Documentados, si aplica.
¿Y si no conservo todas las facturas?
No conservar toda la documentación no significa renunciar a la reclamación. Es habitual que, tras diez o veinte años, falten algunas facturas. En ese caso puedes solicitar duplicados directamente a la notaría, al Registro de la Propiedad o a la gestoría que tramitó tu hipoteca en su momento.
Cómo reclamar los gastos de tu hipoteca paso a paso
El proceso tiene un orden claro, y saltárselo puede alargar innecesariamente los plazos.
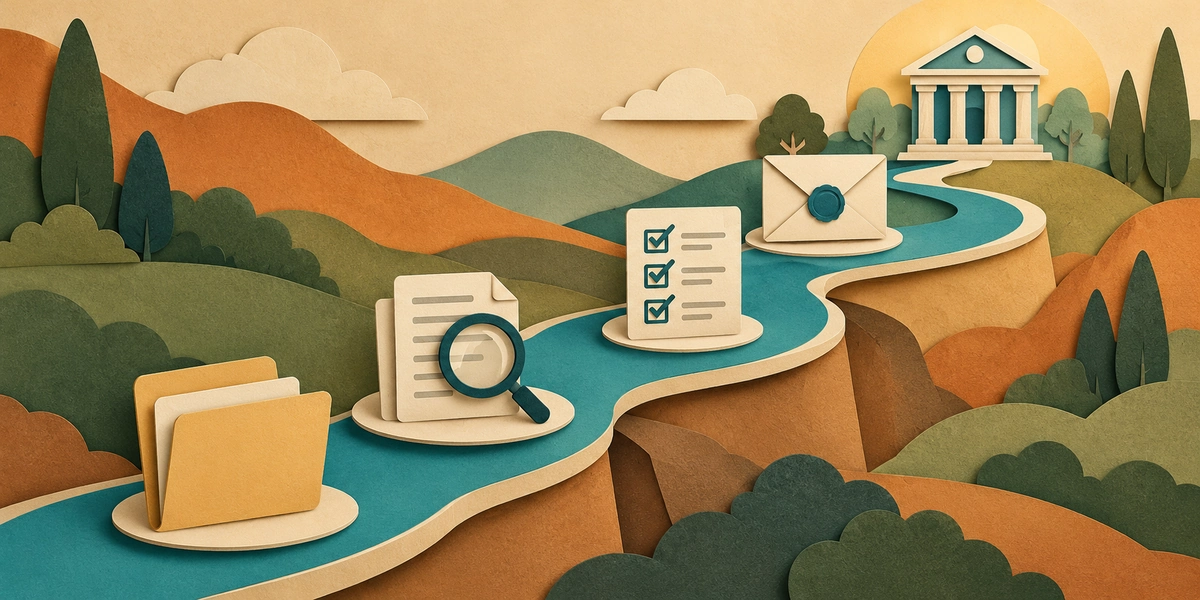
- Reclamación al banco. Presenta un escrito ante el Servicio de Atención al Cliente o el Defensor del Cliente de la entidad, adjuntando la escritura y las facturas disponibles.
- Espera la respuesta. El banco tiene un plazo máximo de un mes para contestar a tu reclamación.
- Acude al Banco de España. Si no obtienes respuesta o no estás de acuerdo con ella, puedes presentar tu reclamación ante el Servicio de Reclamaciones del Banco de España.
- Vía judicial. Si el banco se niega a devolver las cantidades, la última opción es acudir a los tribunales, que determinarán si la cláusula es abusiva y qué importe corresponde devolver.
¿Necesito un modelo o escrito para reclamar?
Puedes redactar tú mismo el escrito de reclamación indicando tus datos, el número de hipoteca, los gastos que reclamas con sus importes y las facturas adjuntas como prueba. No es obligatorio contratar a un abogado para esta primera fase ante el banco, aunque si el caso acaba en vía judicial sí necesitarás representación legal.
Preguntas frecuentes sobre reclamar los gastos de la hipoteca
¿Qué bancos están devolviendo los gastos de hipoteca?
¿Qué pasa si ya firmé un acuerdo con el banco para no reclamar?
¿Reclamar los gastos hipotecarios tiene algún coste para mí?
¿Puedo reclamar los gastos de una hipoteca ya subrogada a otro banco?
¿Aún tienes más deudas?
Si el dinero que recuperes no cubre todas tus deudas o arrastras otros préstamos que también pesan en tu economía, en Agencia Negociadora podemos analizar tu situación en conjunto, sin coste ni compromiso. Con más de 410.000 operaciones gestionadas y 1.200 millones de euros formalizados a lo largo de más de dos décadas, sabemos que cada caso necesita una solución propia: puedes empezar por nuestro simulador de reunificación para ver qué opciones encajan con tu situación.